中
 EN
——遇晓璟律师受邀开展专题分享
执业律师--杨珺
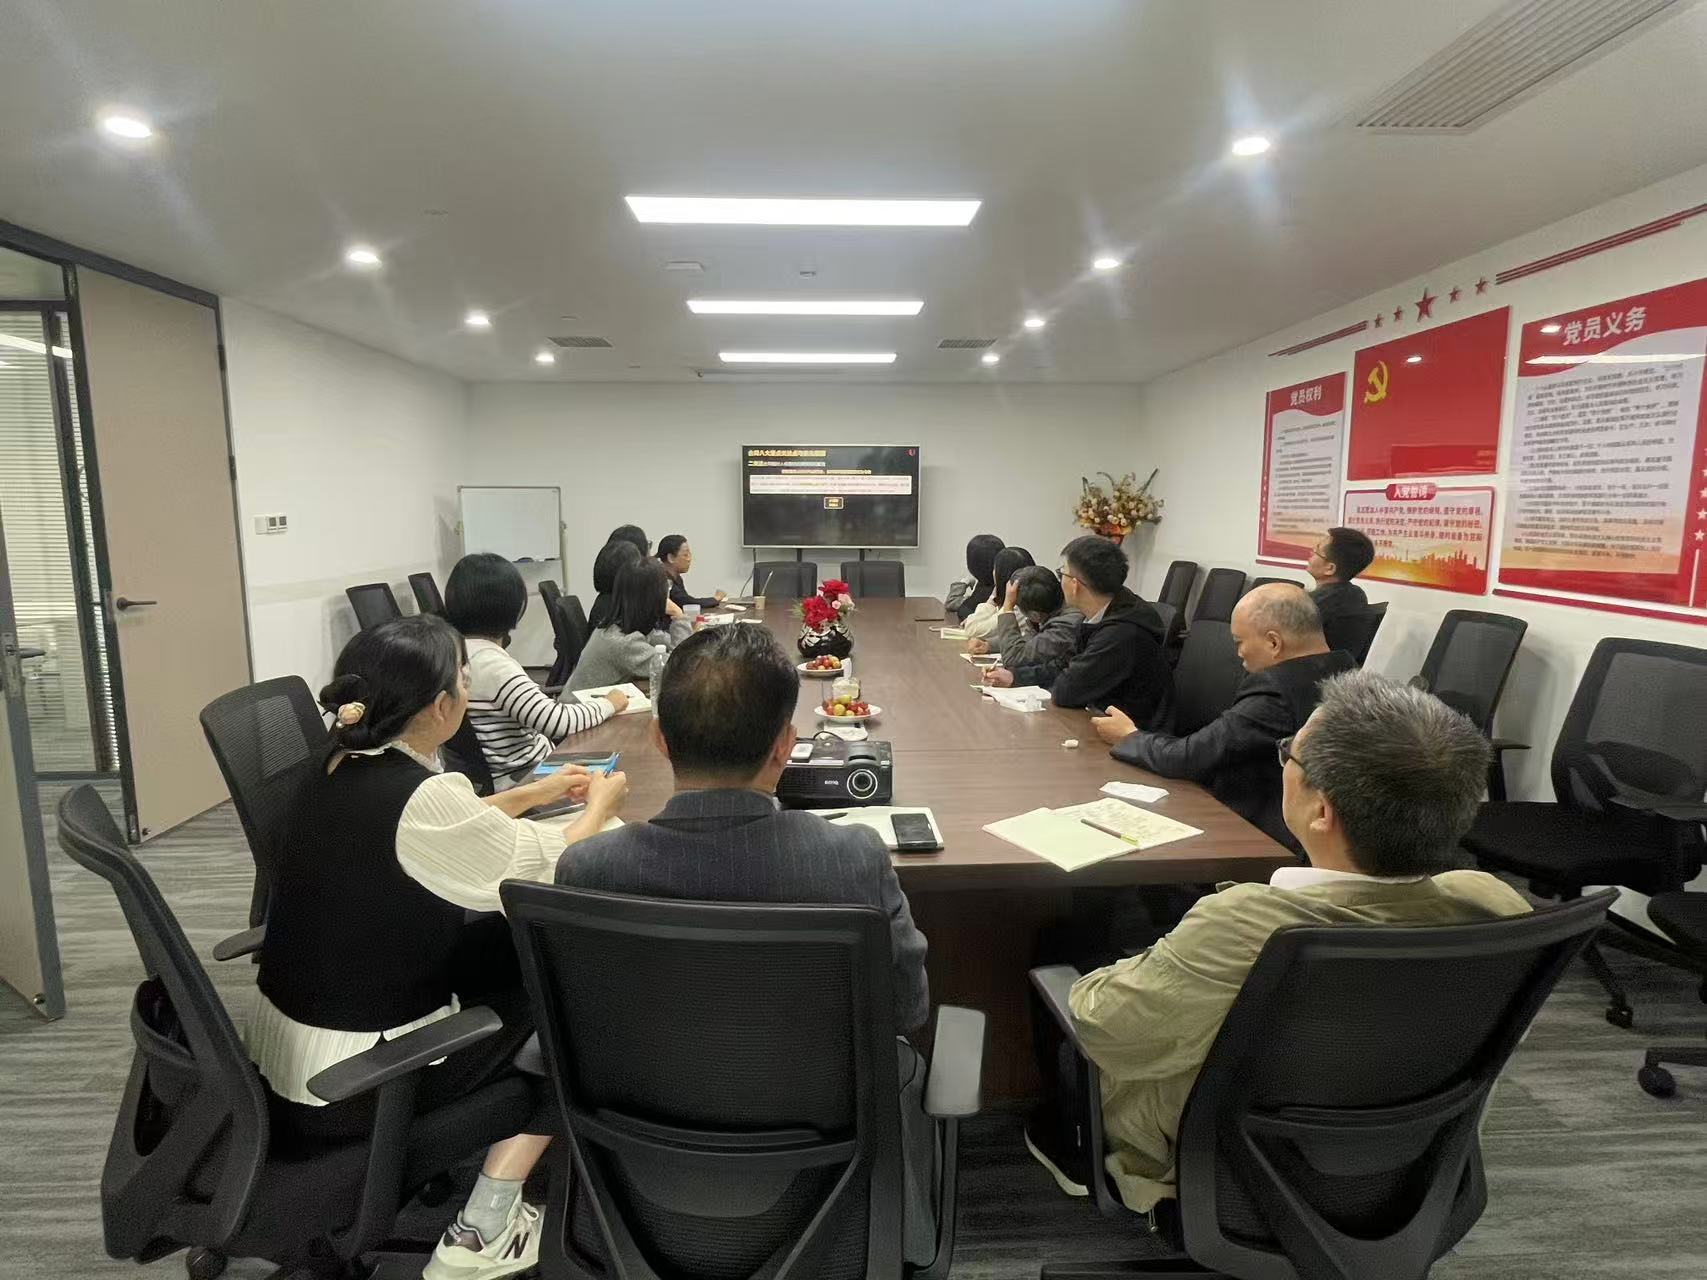
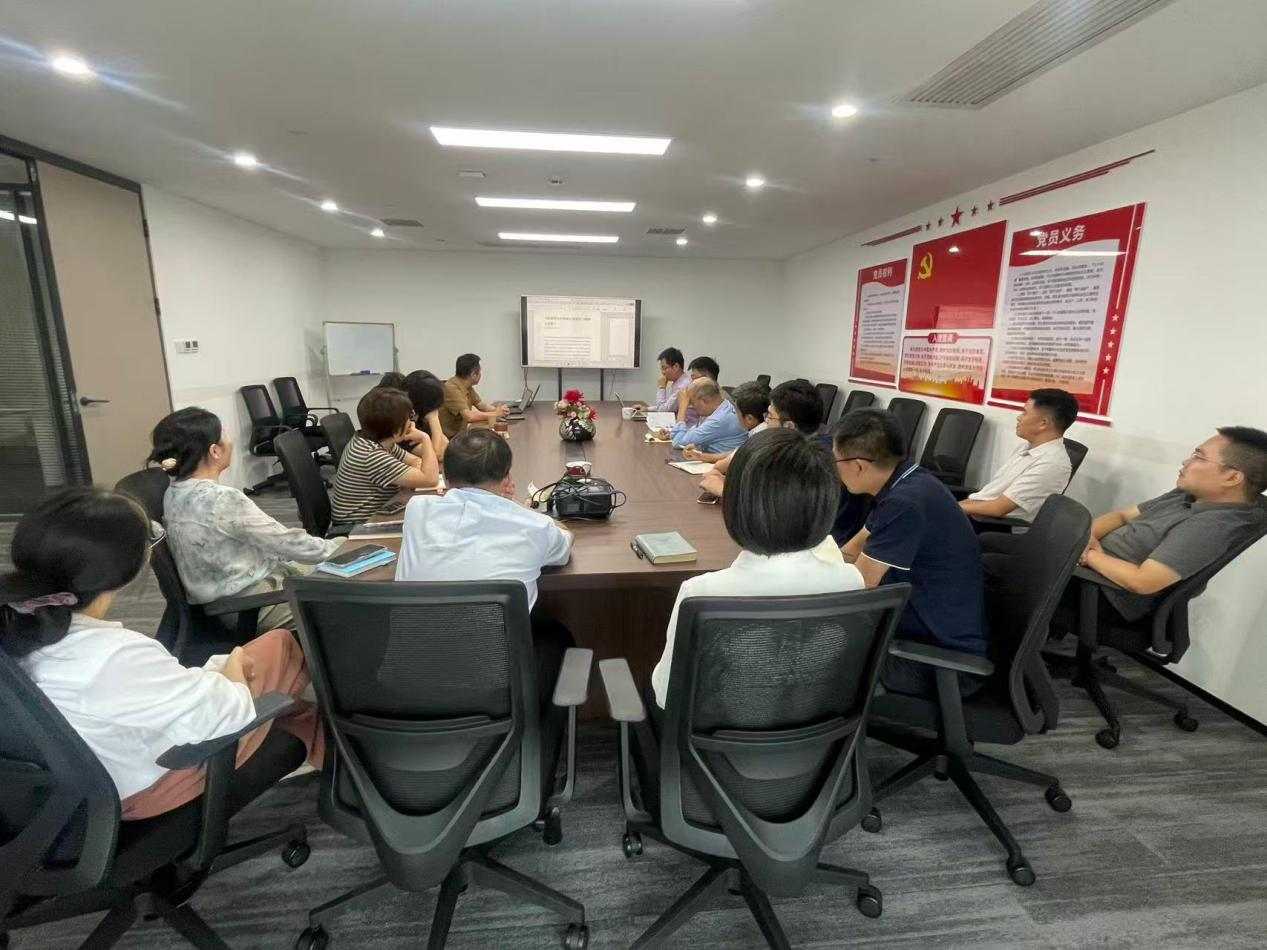
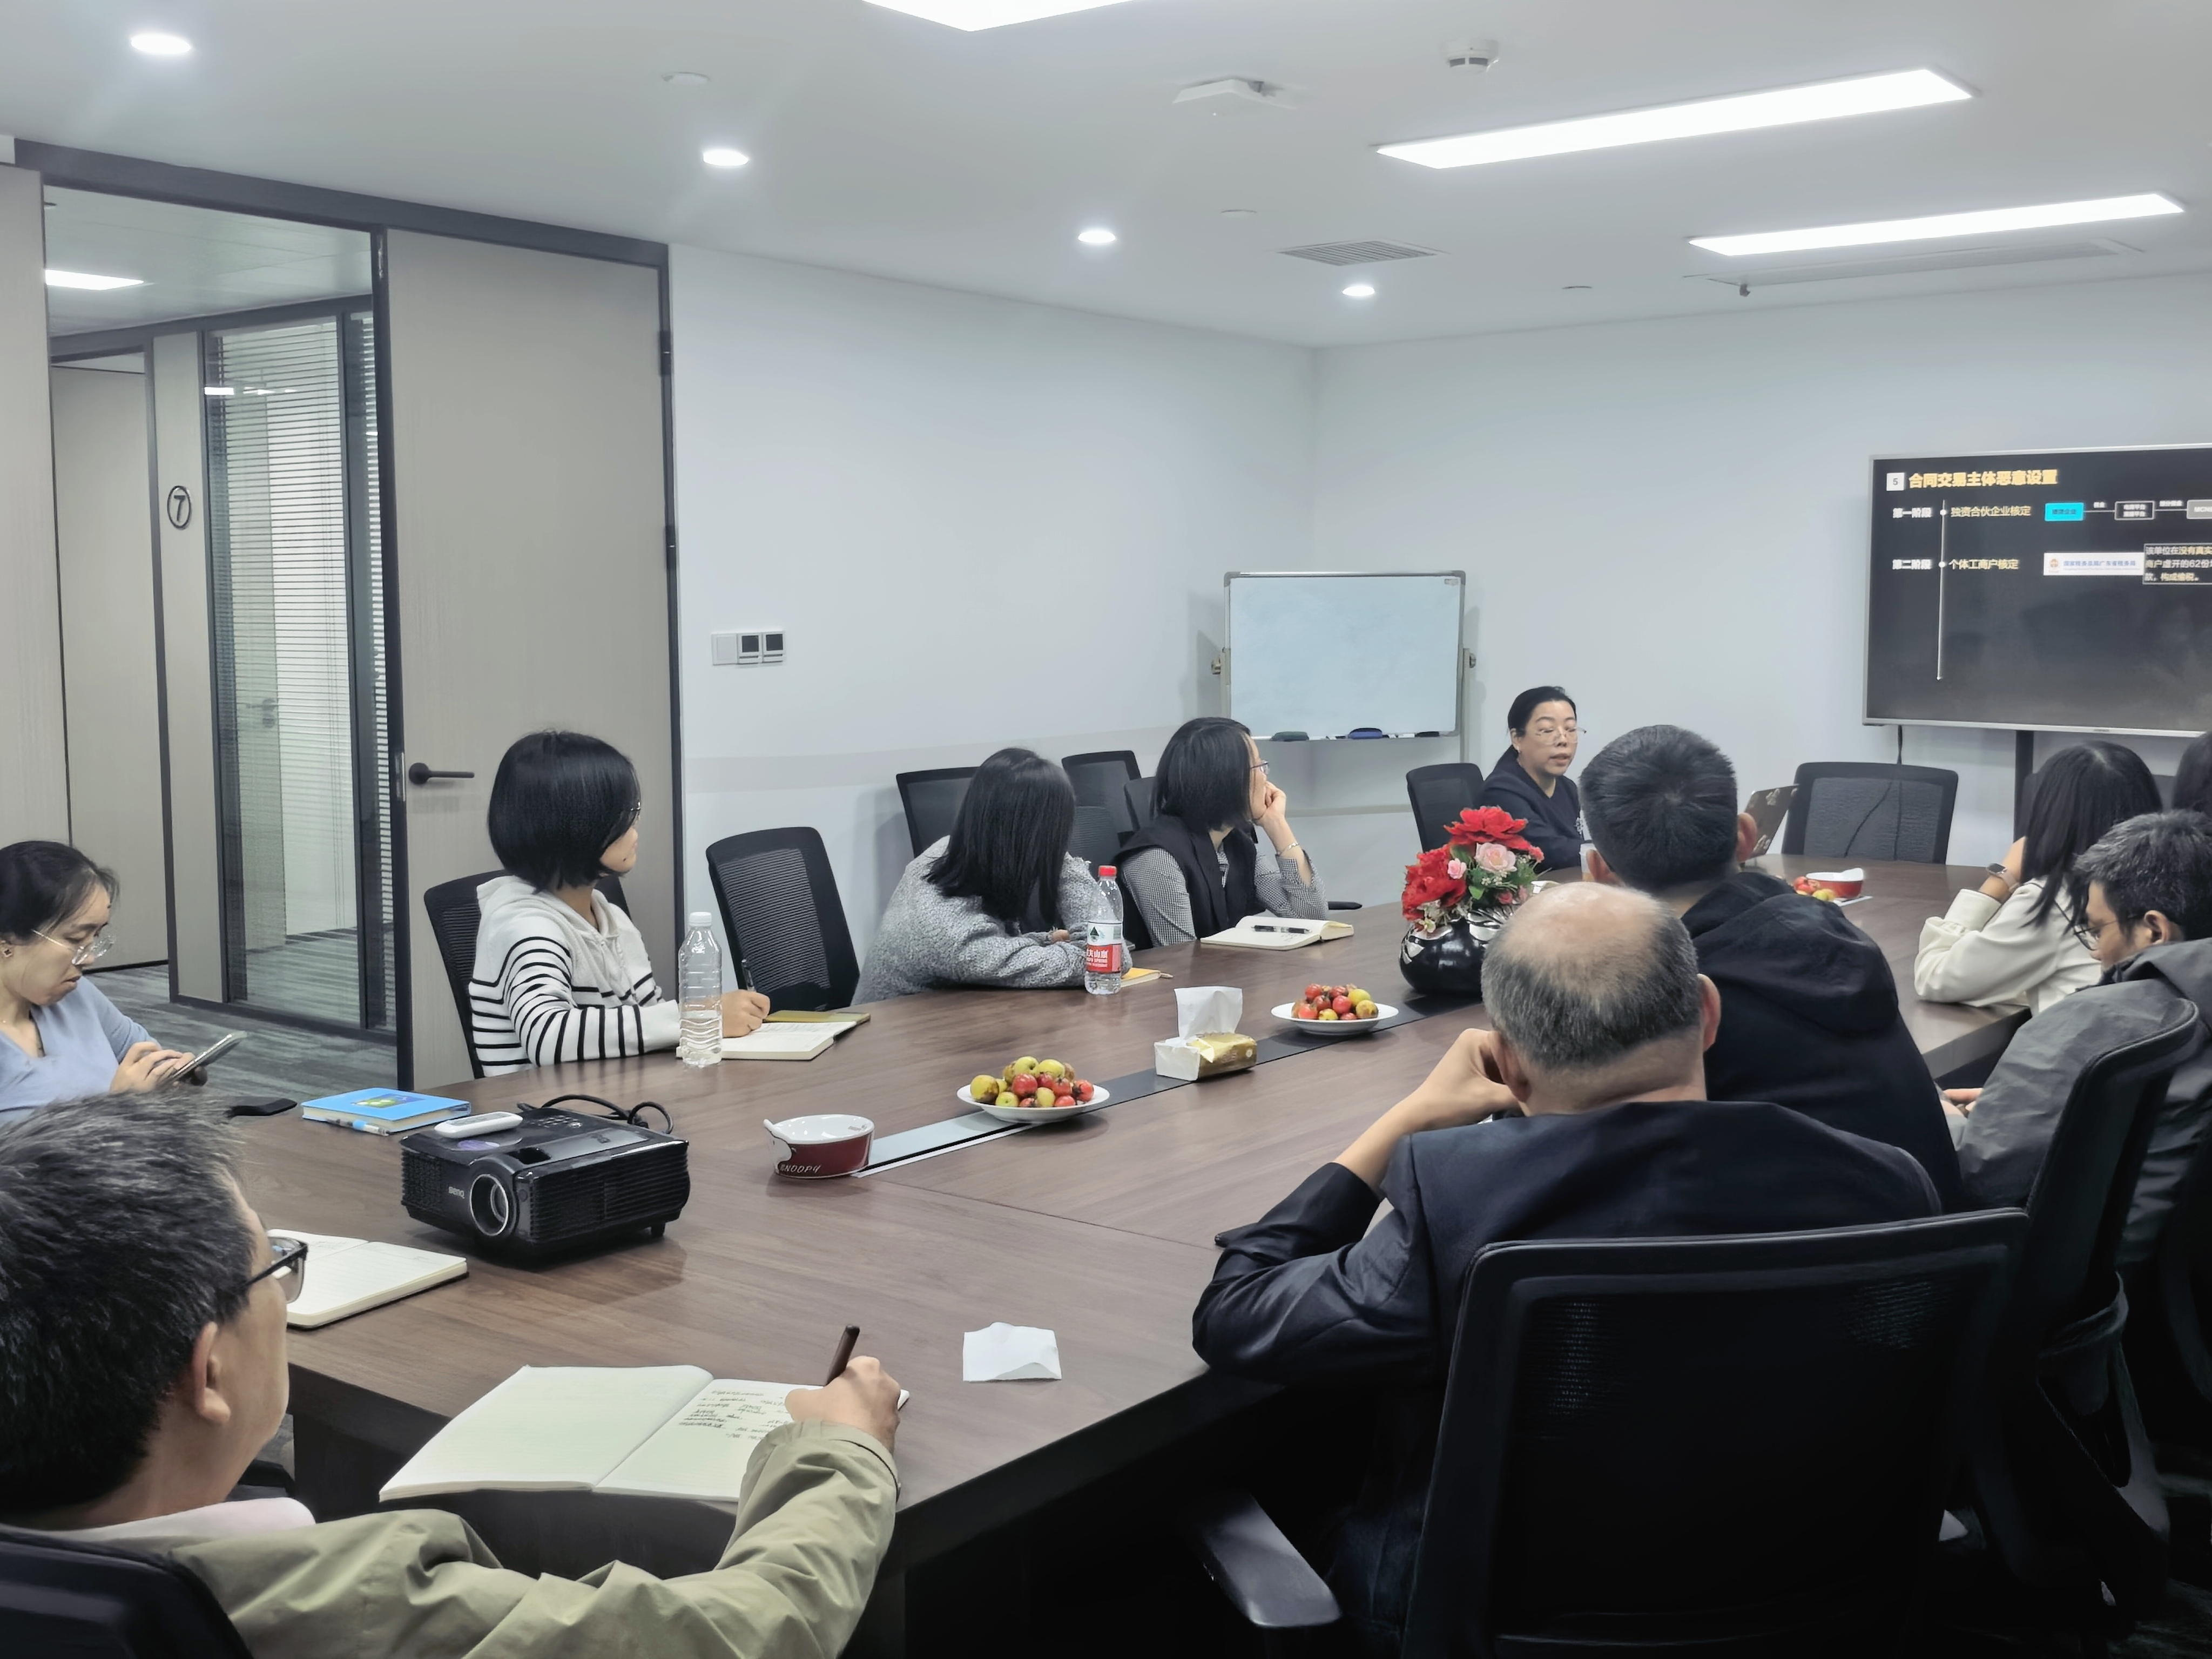
2026 年 10 月 23 日下午 2 时至 3 时 40 分,湖北予智律师事务所在本所会议室举办专题讲座,邀请湖北景盛律师事务所主任、税盟第 371 号盟员遇晓璟律师主讲《合同税收风险合规与优化》。参会律师 20 余人。讲座由本所合伙人杨珺律师邀请并主持;分享结束后,遇主任与在场律师继续交流。
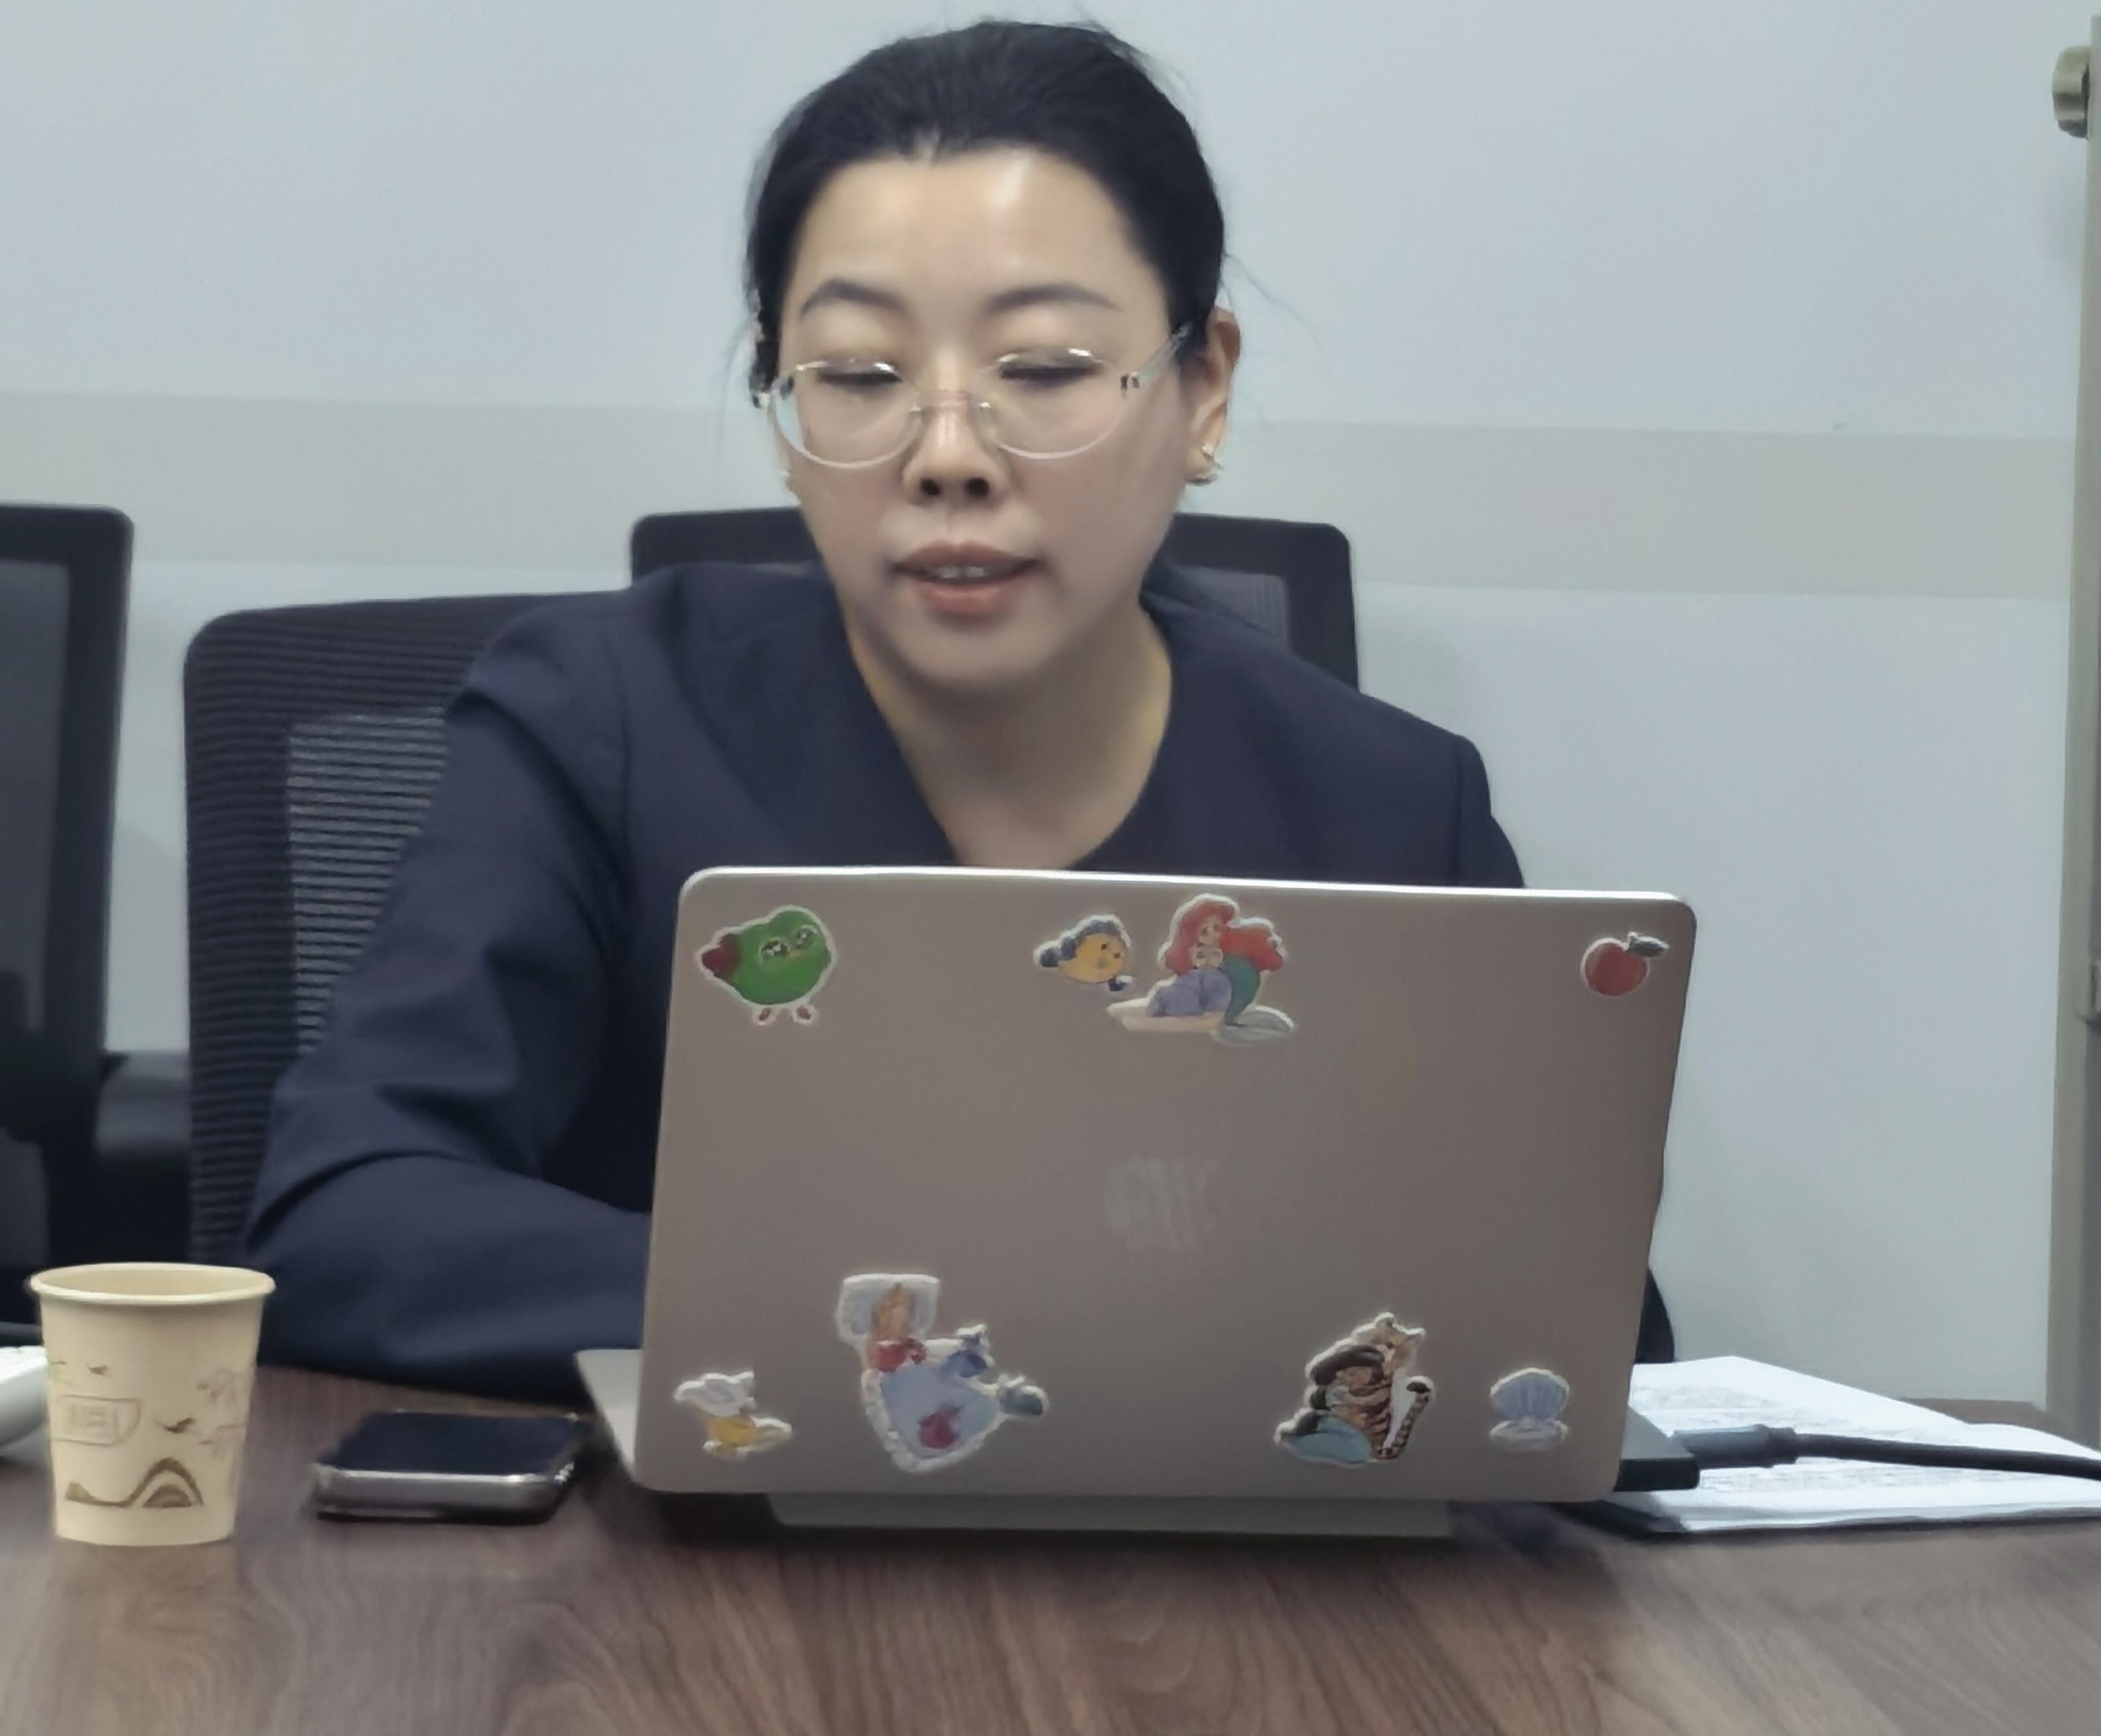
分享紧扣增值税法重大变化、智慧税务监管持续扩围的时代背景,立足实务拆解合同潜藏的涉税风险,输出税务合规优化思路。跳出单纯审查合同条款的传统思维,以税务律师视角穿透业务底层逻辑,帮助与会者为办案中遇到的涉税疑难痛点找到新的解题方向。整场分享干货密集、落地性极强,与会人员纷纷表示内容非常实用,深受启发,收获满满。
(一)讲座脉络
环节一:破题——小合同何以引发大风险。
遇主任在开场说明,本次分享分两部分:一是「小合同、大风险」,讲合同如何引发税收上的行政风险乃至刑事风险;二是合同税收风险的合规与优化,从八个方面展开。她另留一问,请在场律师课末讨论:在税务审查过程中,律师可以承担哪些工作。
环节二:合同引发税收行政与刑事风险的六类情形。
遇主任以公开的税务行政处罚决定书与上市公司公告为素材,梳理六类情形:一是「阴阳合同」;二是「虚构合同被追究刑事责任」;三是「关联交易合同被重点监控」;四是「未留存合同被定偷税」;五是「合同交易主体的恶意设置」;六是「合同纠纷将成为稽查的证据」。六类案由各异,落点相同:税务机关的认定并不停留于票据本身,合同文本、履约轨迹与民事诉讼中形成的裁判文书,都可能成为计税依据与证据来源。讲至第一类时,她援引《最高人民法院、最高人民检察院关于办理危害税收征管刑事案件适用法律若干问题的解释》(法释〔2024〕4 号);该解释已将「以签订『阴阳合同』等形式隐匿或者以他人名义分解收入、财产」列为刑法第二百零一条第一款规定的「欺骗、隐瞒手段」。讲至第四类时,她说明:建筑服务适用简易计税的纳税人,依国家税务总局公告 2019 年第 31 号应当自行留存建筑工程承包合同等资料备查。
环节三:合同税收风险合规与优化的八个关注点,及增值税法带来的变化。
遇主任提出八个关注点:合同的形式与交易类型的实质性变化;相对人信息的合理性与匹配性;合同标的的转化性与税负变化的对应;合同价款的构成支付与真实公允;合同的履行期限与纳税义务的因果关系;履行方式与虚开发票的因果关系;责任的变化与违约主体的适用;发票条款对税负的重大影响的分析。
在这八点之下,她举出多组实例:同一笔不动产交易,标的若由买卖转为股权受让,所涉增值税、土地增值税、契税等的适用随之改变;房屋租赁与物业管理、机械租赁、车辆租赁等合同,在配备操作人员、交易实质发生变化之后,应税行为的名目与适用税率亦发生位移,她逐一给出税负差异的测算比例。她随即说明:上述做法多数是 2026 年 1 月 1 日以前可以采用的方式;在增值税法自 2026 年 1 月 1 日起施行后,财政部、税务总局公告 2026 年第 13 号已对一项交易涉及两个以上税率作出列举性指引,此前依赖应税行为名目转换形成的税负差异,部分已难达到原有水平。
环节四:税务律师的定位,及课末交流。
遇主任将税务律师与财税人员作对照:会计、审计、税务师分别受会计法、审计准则与税收征管法的约束,所处理的多是纳税义务发生之后的记录、核算与申报;合同的定性与民事法律关系的判断,则属于律师的前端工作。课末,在场律师结合经办的合同提问,其中一例是船舶租赁被做成工程服务合同。遇主任回应:税收是实质性审查,合同名称的改动并不当然带来税率或税前扣除的改变,交易流程与履约设计也要相应调整。
(二)观点摘录
以下八句摘自讲座录音转写,均为遇主任原话或近原话(仅删去口语语气词与重复),括注为当场所讲主题。
1. 「我个人觉得,合同的税收审查对我们律师服务来说还是比较重要的。」——开场,说明选题由来。
2. 「我们的合同是决定我们的税负,只是我们原来作为律师在合同审查的过程当中没有关注这些点。」——转入第二部分的核心判断。
3. 「合同流是最主要的,资金流、货物流、发票流必须要四流合一。」——讲合同形式与留存。
4. 「所以为什么说合同诉讼纠纷未来会成为稽查的重点,这个是不是大家都没有考虑过,从来没有想过这一个问题。」——讲合同纠纷与稽查证据。
5. 「如果税务局倒查我的合同,那我可能就有增值税少缴的风险。」——讲合同价款含税与不含税的写法。
6. 「他们犯了一个致命的错误,就是税收是实质性审查,不是说你合同的名称是什么……不是因为名称的改变,你的整个交易流程的设计也是要改变的。」——课末回应提问。
7. 「合同约定的付款日期,收到销售款项的日期或者是开票日期……是谁优先到达就谁……产生增值税的纳税义务。」——讲合同履行期限与纳税义务发生时间的对应。
8. 「所以现在执行口径它其实并没有统一……在这一块适用上面也不能跟当事人说的太死。」——讲配套规定适用的分寸。
(三)分享结束后的交流
分享结束后,现场交流氛围热烈,大家深度探讨了律师、注册会计师、税务师三者的职业边界与分工差异。财会侧重做账核算、税务师侧重申报筹划,而税务律师立足于法律视角,把控风险底线、统筹整体合规、主导涉税争议解决,是税收法律服务中当之无愧的主导者。
(四)结语
据遇主任在课上所述,这份讲稿原本面向企业经营者,她先拿到律所来讲,既是一次交流,也想听听同行的意见。本所邀请同行来所授课,所取的正是这一点:合同税收风险不在票据端,而在合同端,而合同是律师的日常业务;这一层讲清楚,本所同事办理合同审查、服务顾问单位时,判断会更完整。本次讲座内容属遇主任的执业经验与观点分享,涉及具体税务处理与法条适用的,仍以现行有效的法律、法规及主管税务机关的执行口径为准。
本所谨向遇晓璟律师(湖北景盛律师事务所主任、税盟第 371 号盟员)拨冗主讲致谢,并向参与本次讲座的本所同事致谢。后续是否以系列形式继续开展涉税实务交流,尚待本所研究安排。
下一期“予智沙龙”由陈宇娇律师主讲,大家不见不散。
文/湖北予智律师事务所
2026 年 10 月 25 日